
Marknadsnyheter
Halvårsrapport EatGood Sweden AB Kvartal 2, 1 april–30 juni 2024

Halvårsrapport, andra kvartalet 2024
Nettoomsättning: 589 (1 654) TKR
Rörelseresultat: -1 420 (-735) TKR
Väsentliga händelser under andra kvartalet 2024
- Lightfry erhöll Watermark-certifiering för Australien
- Order från en global svensk möbeltillverkare till två varuhus i Kanada genom TFI
- Positiv feedback från franskt varv som öppnar för möjligheten att få leverera en Lightfry-enhet till ett franskt varv för demo och skarpt test på ett fartyg inom franska flottan
- Order på Lightfry-enheter från den danska restaurangen, Dixie Burgers, som framgångsrikt använde dessa under årets Roskildefestival. Sammanlagt 14 000 portioner pommes frites serverades under åtta festivaldagar vilket är ett mycket gott bevis för Lightfrys många fördelar, däribland driftsäkerhet, snabbhet och enkelhet vad gäller handhavande och rengöring.
- Bygger lager av Lightfry-enheter för snabba leveranser till huvudmarknaderna, Kanada, USA, Storbritannien och marinmarknaden. Ett fyrtiotal Lightfry-enheter beräknas inom kort vara helt färdigställda
Minskande försäljning under kvartal där tidiga tecken på vändning börjar skönjas
Under kvartalet uppgick nettoomsättningen till 589Tkr jämfört med 1 654Tkr motsvarande kvartal i fjol, en minskning med 64 procent. Försäljningen skedde i huvudsak på den internationella marknaden och till en mindre del på den svenska marknaden.Rörelseresultatet uppgicktill-1 420 Tkr (-735 Tkr 2023) vilket är en klar försämring jämfört med 2023 och förklaras av den kraftiga inbromsning som under kvartalet skett på marknaden. Bakom den minskade efterfrågan ligger höga räntor samt fortsatt hög inflation vilka medfört en avvaktande hållning på nyckelmarknader och lett till att investeringar som inte är absolut nödvändiga skjuts på framtiden. Utvecklingen har påverkat all restaurangutrustning och försäljning oavsett produktssegment eller fabrikat. Under kvartalet lyckades vi sänka vissa komponentkostnader samtidigt som en del råvarupriser gått ner, något vi har för avsikt att dra nytta av när marknaden vänder upp igen. Under slutet av kvartalet kunde vissa tecken på en vändning på den viktiga marknaden i Storbritannien skönjas i form av ökade kundförfrågningar. I takt med att inflationen förefaller att vara under kontroll på allt fler marknader finns hopp om kommande räntesänkningar och därmed om ett uppsving i försäljningen och att uppskjutna projekt får nytt liv. Andra marknader som visar positiva tecken på ökad aktivitet är Australien, Sydafrika, Tyskland, Danmark och Saudiarabien.
Likviditet/ekonomi
Den svaga försäljningen under kvartalet har påverkat vår likviditet negativt. Bolaget har i nuläget kundfordringar om 2,36Msek och gott hopp om nya affärer men på en trög marknad har vi ett likviditetsläge som är utmanande. Vi har ett betalt lager avseende insatsvaror och färdigvarulager med Lightfry-enheter om 7,1 Msek vilket har gett, och ger oss, flexibilitet och möjligheter att producera i förväg och vara proaktiva i linje med förväntad försäljningsutveckling vilken snabbt kan förstärka vår kassa och förbättra vår likviditet. Vid utgången av Q2 fanns det ett 10-tal Lightfry i färdigvarulager samt ytterligare ett trettiotal som är till 90% klara. Under kvartalet tog vi upp ett lån från ALMI om 800 Tkr och en checkkredit hos Nordea om 1 000Tkr. Amorteringstiden för ALMI-lånet är tolv månader.
Watermark–certifiering erhållen för Australien
Certifieringsarbetet med Watermark för den australiensiska marknaden är äntligen klart. Den slutgiltiga certifieringen erhölls efter att vi gjort viss förändring av vår design och börjat använda komponenter som redan är godkända av Watermark. Även om den australiensiska marknaden också utvecklas svagt till följd av hög inflation och höga räntor är vår målsättning att med hjälp av certifieringen på allvar få igång försäljningen i Australien. Att våra Lightfry-enheter nu är godkända i enlighet med Watermarks regelverk ger oss avsevärt bättre möjligheter att öka vår försäljning på denna för oss viktiga marknad.
Erhåller positiv feedback avseende marin Lightfry-enhet med USPH-specifikation från ett franskt varv
Eatgood har erhållit mycket positiv återkoppling på vår marina Lightfry-enhet från ett franskt varv som bygger fartyg åt den franska flottan samt kryssningsfartyg där USPH standarder är ett måste och krav. Det positiva utfallet öppnar för en möjlig kommande order under 2024. Detta är ett stort steg då detta franska varv är vana att arbete i enlighet med det viktiga regelverk för hygienstandarder ombord på kryssningsfartyg som tagits fram av det amerikanska hälsodepartementet, USPH standards. Att uppfylla detta regelverk är en avgörande förutsättning för att slå sig in på den intressanta marknaden för kryssningsfartyg. I samband med sin utvärdering gjorde det franska varvet en noggrann inspektion av marinversionen av Lightfry i enlighet med USPH:s standarder och regelverk. Lightfry arbetar sig vidare in på den marina marknaden för både nyproduktion och uppdatering av äldre fartyg som får ny utrustning. Lastfartyg, färjor, kryssningsfartyg, oljeplattformar, oljeborrningsfartyg utgör alla intressanta kundkategorier för den marina versionen av Lightfry-enheter. Med detta godkännande öppnas dörrarna upp till kryssningsbranschen och den marina USA-marknaden generellt.
Marknadsföring – Digital marknadsföring, sociala media och mässor
För att bibehålla och underhålla relationer med aktiva distributörer sker löpande bearbetning av tidigare kontakter från alla mässor där vi har deltagit. Detta för att bygga långsiktiga relationer, underlätta och möjliggöra framtida kommande affärer samt skapa en fortsatt ökad kännedom om Lightfry generellt som produkt. Varje mässa Lightfry deltar på ökar kännedomen om luftfritering och produkten Lightfry självt, vilket skapar försäljningsmöjligheter. I takt med ökande olje- och energipriser märker vi att internetsökningar för lösningar på dessa problem leder potentiella kunder till Lightfry och vår landningssida Lightfry.com samt vår USA-distributörs landningssida lightfryusa.com.
Kommande mässor 2024/2025
- CASUAL DINING, Excel, 18-19 september 2024, London, Storbritannien
- NAFEM, Georgia World Congress Center, 26-28 februari, 2025, Atlanta, USA
- HOST, Fiera Rho, 17-21 Oktober 2025, Milano, Italien
Marknader och utsikter –Air Fry Technology och Lightfry ska vara med när marknaden vänder
Faktorer som talar för Lightfry och luftfritering:
- Ingen olja används i process och tillagning. Fortsatt höga priser för vegetabiliska oljor
- Elpriser stiger kraftigt i stora delar av världen
- Hälsosammare och bättre mat – konsumenter är mer medvetna idag
- Ökad risk för allvarlig sjukdom exempelvis diabetes och övervikt
- Konsumentprodukter för luftfritering fortsätter med en kraftfull global expansion
- Luftfritering blir allt mer känd som teknik
- Minskad risk för skadestånd pga brännskador från oljefritöser
Många olika faktorer på marknaden pekar för luftfritering som nästa stora produkt för den kommersiella restaurangmarknaden efter induktionsspisen. Trenden mot mer hälsosam och bättre mat fortsätteratt driva en kraftigt ökad försäljning av luftfriteringsprodukter för hemmabruk. Utvecklingen underlättar vårt marknadsarbete och skapar ett ökat intresse för vår teknologi bland potentiella kunder – en mycket värdefull drivkraft för kommersiell luftfritering.
Vi har fortsatt också en positiv syn på våra möjligheter på de viktiga marknaderna i USA, Kanada och Storbritannien samt den marina marknaden som alla erbjuder en mycket stor potential för Lightfry. Framåt fokuserar vi i princip allt vårt marknadsarbete på dessa marknader. Alla övriga marknader stöttar vi tills vidare med försäljningsaktiviteter nationellt i Sverige via återförsäljare och internationellt via distributörer vilket är vår huvudstrategi för att kunna agera kraftfullt på flera marknader parallellt. Vår utveckling i USA och även nu i Kanada och Storbritannien är centrala som drivkraft och inspirationskälla för övriga marknader (se vidare www.lightfryusa.com).
Ekonomi – Balans och resultaträkning i sammandrag, kvartal 2, perioden 1 april– 30 juni 2024 i KKR
Resultaträkning i sammandrag Q2 2024 Q2 2023
S:a Rörelseintäkter och lagerförändring, KKR 589 1 654
S:a Rörelsens kostnader inkl råvaror mm -1 924 -2 363
Rörelseresultat före avskrivningar -1 335 – 709
Avskrivningar – 23 -22
Rörelseresultat efter avskrivningar -1 358 – 732
S:a Övriga rörelsekostnader – 37 0
Rörelseresultat före finansiella intäkter och kostnader – 1 395 – 732
S:a finansiella intäkter och kostnader – 25 – 3
Resultat efter finansiella kostnader och intäkter – 1 420 – 735
|
|
|
|
|
|
|
|
|
Balansräkning i sammandrag samt med nyckeltal per 20240630 ,KKR
Q2 2024 20231231
Anläggningstillgångar 117 162
Lager 7 108 6189
Fordringar 2 418 2 469
Kassa bank 0 865
S:a tillgångar 9 643 9 685
Eget kapital 5 203 7 450
Krediter bank 1 786 95
Kortfristiga skulder 2 654 2 140
S:a Skulder och
eget kapital 9 643 9 685
Soliditet 54% 77%
Resultaträkning i sammandrag jan – jun, 2024 2023
S:a Rörelseintäkter och lagerförändring, KKR 1 592 3 999
S:a Rörelsens kostnader inkl råvaror mm -3 725 -4 942
Rörelseresultat före avskrivningar – 2 133 – 943
Avskrivningar -45 -45
Rörelseresultat efter avskrivningar – 2 178 – 988
S:a Övriga rörelsekostnader -39 0
Rörelseresultat före finansiella intäkter och kostnader – 2 217 – 988
S:a finansiella intäkter och kostnader – 30 – 9
Resultat efter finansiella kostnader och intäkter – 2 247 – 997
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
KASSAFLÖDESANALYS |
|
|
|
|
|
|
2 kvartal 2024 |
2 kvartal 2023 |
|
|
|
|
|
|
Den löpande verksamheten |
|
|
|
|
Resultat efter finansiella poster |
|
– 2 246 892 |
– 997 065 |
|
Justeringar för poster som inte ingår i kassaflödet, m m |
45 000 |
45 000 |
|
|
Kassaflöde från den löpande verksamheten före förändringar av rörelsekapital |
|
– 2 201 892 |
– 952 065 |
|
|
|
|
|
|
Kassaflöde från förändringar i rörelsekapital |
|
|
|
|
Ökning (-)/Minskning (+) av varulager |
|
– 918 773 |
762 499 |
|
Ökning (-)/Minskning (+) av rörelsefordringar |
|
50 832 |
596 517 |
|
Ökning (+)/Minskning (-) av rörelseskulder |
|
636 292 |
– 12 142 |
|
Kassaflöde från den löpande verksamheten |
|
– 2 433 541 |
394 809 |
|
|
|
|
|
|
Investeringsverksamheten |
|
|
|
|
Förvärv av materiella anläggningstillgångar |
|
– |
– |
|
Avyttring av materiella anläggningstillgångar |
|
|
|
|
Kassaflöde från investeringsverksamheten |
|
– |
– |
|
|
|
|
|
|
Finansieringsverksamheten |
|
|
|
|
Nyemission |
|
– |
– |
|
Återbetalda aktieägartillskott |
|
– |
– |
|
Upptagna lån |
|
1 791 868 |
– |
|
Amortering av lån |
|
– 223 970 |
– 44 118 |
|
Kassaflöde från finansieringsverksamheten |
|
1 567 898 |
– 44 118 |
|
|
|
|
|
|
Periodens kasssaflöde |
|
– 865 643 |
350 691 |
|
|
|
|
|
|
|
|
|
|
|
Likvida medel vid periodens början |
|
865 643 |
2 078 226 |
|
|
|
|
|
|
Likvida medel vid periodens slut |
|
– |
2 428 917 |
Ställning per 20240630 avseende:
Likvida medel 8 TKR
Antal utestående aktier 19 471 077
Resultat per aktie(jan – juni) -0,12 kr
Kommande informationstillfällen
Publiceringsdatum för kommande ekonomisk information:
27 november 2024 Kvartalsrapport Q3 2024
Styrelsen och verkställande direktören försäkrar att kvartalsrapporten/delårsrapporten ger en rättvisande översikt av företagets verksamhet, ställning och resultat.
Borås den 28 augusti 2024
EatGood Sweden AB
Henrik Önnermark, VD
Denna kvartals/delårsrapport har inte varit föremål för granskning av bolagets revisor.

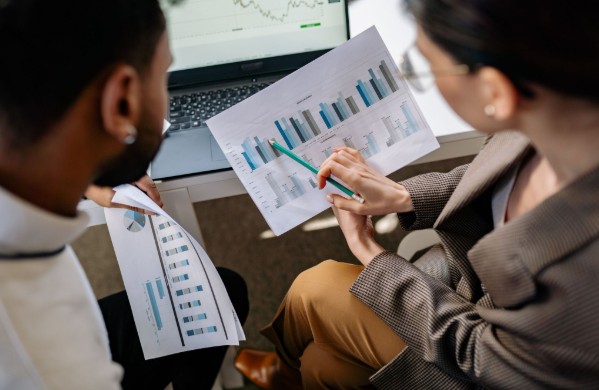
Som investerare eller trader är du van vid att leta efter mönster och indikatorer som kan förutsäga framtida prisrörelser. Inom teknisk analys (TA) skiljer vi noga på ledande indikatorer (som ger signaler innan en trend vänder) och laggande indikatorer (som bekräftar en rörelse som redan skett). Samma obarmhärtiga logik gäller när vi analyserar fundamentan och tillväxtpotentialen i B2B-bolag.
När kvartalsrapporten släpps stirrar marknaden sig ofta blind på omsättningstillväxt och sista raden. Men sanningen är att dagens intäkter är den ultimata laggande indikatorn. Den omsättning ett B2B-bolag redovisar idag är resultatet av sälj- och marknadsaktiviteter som genomfördes för sex, nio eller tolv månader sedan. Att köpa en aktie enbart baserat på historisk omsättning är som att handla ett index baserat enbart på ett glidande medelvärde – du agerar på gammal information.
För att verkligen förstå ett bolags framtida kassaflöden och fundamentala styrka måste du titta på toppen av deras säljtratt. Det är där de ledande indikatorerna finns.
Säljpipelinen som ledande indikator
Ett bolags säljpipeline (det samlade värdet av alla pågående affärsmöjligheter) är i teorin den bästa ledande indikatorn för framtida intäkter. Om pipelinen växer idag, bör intäkterna växa imorgon. Men precis som i teknisk analys är inte alla signaler tillförlitliga. Marknaden är full av ”falska utbrott” och ”bull traps”.
Många bolag pumpar upp sin pipeline med orealistiska affärsmöjligheter för att lugna styrelsen eller marknaden. Säljarna lägger in företag som visat ett vagt intresse, men som saknar budget eller mandat att fatta beslut. Detta skapar en illusion av framtida tillväxt.
När ledningen styr bolaget efter denna uppblåsta pipeline – man kanske anställer mer leveranspersonal eller drar på sig fasta kostnader i tron att intäkterna är på väg – och affärerna sedan inte materialiseras, slår det skoningslöst mot marginalerna nästa kvartal. En ostrukturerad pipeline är lika farlig som felkalibrerad algoritm; ”Garbage in, garbage out”.
Att skapa en sann signal
Hur bygger ett företag en pipeline som faktiskt utgör en sann signal för framtida intäkter? Svaret ligger i hur inflödet av nya affärsmöjligheter hanteras och filtreras i det allra första ledet.
För att eliminera bruset måste bolag etablera rigorösa processer i toppen av tratten. Detta innebär att sluta mäta fåfänga mätetal som ”antal samtal” och istället fokusera på konverteringskraft och relevans. Genom att integrera professionell och kvalificerad mötesbokning säkerställer företaget att endast de prospekt som har ett faktiskt affärsbehov, rätt beslutsfattare och finansiella muskler tillåts komma in i säljpipelinen.
När denna filtrering sköts med strategisk precision, förvandlas pipelinen från en lista med förhoppningar till en matematisk sannolikhetskalkyl. Det är detta som skiljer bolag med hög volatilitet i sina intäkter från bolag med en förutsägbar, maskinell tillväxt.
Värderingsmultipeln och förutsägbarhet
Varför är detta kritiskt ur ett investerarperspektiv? Finansmarknaden, oavsett om det handlar om börsen, Private Equity eller riskkapital, avskyr osäkerhet och älskar förutsägbarhet.
Ett bolag vars intäkter bygger på en handfull ”stjärnsäljares” ostrukturerade nätverkande bär på en enorm operativ risk. Deras intäkter kommer att vara volatila. Å andra sidan, ett bolag som har byggt en kommersiell arkitektur där de exakt vet hur stor bearbetningsinsats som krävs för att generera en viss intäkt i framtiden, premieras alltid.
Dessa bolag handlas till högre multiplar (P/E eller EV/EBITDA) just för att deras kassaflöden har en lägre riskpremie. Som investerare eller analytiker bör du därför alltid ställa dig frågan: Hur ser maskineriet ut innan affären ens blir en siffra i kvartalsrapporten? Det är där du hittar bolagets sanna momentum.
Under det senaste decenniets dopade ekonomi, drivet av nollräntor och billigt kapital, byggde många företag upp enorma fasta kostnader. Det var en era präglad av hybris där bolag glatt signerade 5- eller 10-åriga kommersiella hyreskontrakt för prestigefyllda kontorslandskap, i tron att tillväxten var linjär och evig. Sedan kom räntechocken, inflationen och den geopolitiska oron.
När vi idag diskuterar krisberedskap och resiliens inom näringslivet (”business prepping”) handlar det inte bara om att bygga en likviditetsbuffert för sämre tider. Det handlar om att systematiskt eliminera fasta kostnader och skapa maximal operativ agilitet. I det perspektivet har det traditionella kontorsavtalet förvandlats från en trygghet till en massiv finansiell risk – en regelrätt ”Single Point of Failure” (SPOF) i företagets balansräkning.
Den statiska hyreskostnaden som en SPOF
Det traditionella kommersiella fastighetsmaskineriet bygger på att överföra risk från fastighetsägaren till hyresgästen. Företag låser in sig i långa, oflexibla avtal som indexuppräknas årligen. Om marknaden viker och bolaget måste minska sin personalstyrka med trettio procent, sitter de fortfarande fast med samma enorma overheadkostnad för ekar tomma kvadratmeter.
I en stagnerande eller volatil makroekonomi är kostnadselasticitet – förmågan att omedelbart kunna skala upp eller ner sina utgifter i takt med intäkterna – skillnaden mellan överlevnad och konkurs. Att binda upp framtida kassaflöden i ett decennium för att förvara skrivbord är helt enkelt inte rationell riskhantering längre.
Affärsmässig prepping och ”Space-as-a-Service”
Detta är den fundamentala drivkraften bakom skiftet från traditionella kontor till flexibla kontorshotell och coworking-hubbar (”Space-as-a-Service”). För ett framåtblickande företag är detta ett led i sin strategiska krisberedskap.
Genom att sitta på ett modernt kontorshotell köper bolaget sig friheten att vara agil. Växer företaget snabbt kan man addera fler rum över en natt. Slår en recession till och personalstyrkan måste bantas, kan företaget minska sin kontorsyta med en månads varsel. Kostnaden rör sig därmed i perfekt symbios med företagets aktuella behov och ekonomiska bärkraft, istället för att vara en stel kvarnsten runt halsen.
Delningsekonomi för minimerad overhead
Den andra aspekten av denna riskminimering handlar om resursutnyttjande. En stor del av den dyra kvadratmeterytan i traditionella kontor består av receptioner, lounger, kök och stora styrelserum – ytor som står ekande tomma uppåt 80 procent av arbetsveckan, men som företaget likväl betalar fullt pris för varje månad.
På ett kontorshotell delas denna infrastruktur. Företaget betalar enbart för sin kärnyta. När ledningsgruppen väl behöver stänga in sig för kvartalsplanering, eller när det är dags att samla kunder och partners, betalar man inte för ett ständigt tomt representationsrum. Istället nyttjar man delad infrastruktur och bokar en konferens i Malmö exakt de dagar behoven uppstår. Kostnaden blir en tillfällig, rörlig utgift i stället för en permanent, fast overhead.
Flexibilitet är den nya tryggheten
Illusionen av att ett eget, stort och fast kontor är ett tecken på stabilitet är borta. I dagens makroekonomiska klimat är stabilitet synonymt med flexibilitet.
Företag som strategiskt undviker långa inlåsningseffekter skyddar sina marginaler, säkrar sitt kassaflöde och behåller manöverutrymmet oavsett vad som händer med räntan, inflationen eller konjunkturen. Att flytta verksamheten till en flexibel hubb är inte bara en kontorsfråga – det är modern, ekonomisk krishantering.
Nordtech har pratat om en IPO redan för några år sedan och på senare tid har mjukvarubolag tagit stryk på grund av rädslan för AI. Men Nordtech låter sig inte avskräckas utan tror på det man gör. Tre miljarder kronor kommer företaget att vara värt, dvs det är vad post money-värderingen kommer att vara efter IPO-erbjudandet.
Erbjudande backas upp av flera välkända namn så vi kan räkna med att den här börsnoteringen kommer att gå i mål på ett helt galant sätt.
I skrivande stund har ännu ingen analytiker kommit ut med en rekommendation så det ska bli intressant att se vad de säger, även om det känns som att det kommer att vara tecknarekommendationer.
Här är ankarinvesterarna:
- Tredje AP-fonden
- SEB Asset Management
- Swedbank Robur
- Protean (fondbolaget)
- Kramerica Industries (Caspar Callerström)

-
Analys från DailyFX11 år ago
EUR/USD Flirts with Monthly Close Under 30 Year Trendline
-
Marknadsnyheter6 år ago
BrainCool AB (publ): erhåller bidrag (grant) om 0,9 MSEK från Vinnova för bolagets projekt inom behandling av covid-19 patienter med hög feber
-
 Marknadsnyheter4 år ago
Upptäck de bästa verktygen för att analysera Bitcoin!
-
Analys från DailyFX13 år ago
Japanese Yen Breakout or Fakeout? ZAR/JPY May Provide the Answer
-
 Marknadsnyheter3 år ago
Därför föredrar svenska spelare att spela via mobiltelefonen
-
Analys från DailyFX13 år ago
Price & Time: Key Levels to Watch in the Aftermath of NFP
-
Analys från DailyFX9 år ago
Gold Prices Falter at Resistance: Is the Bullish Run Finished?
-
 Nyheter8 år ago
Teknisk analys med Martin Hallström och Nils Brobacke