
Marknadsnyheter
Sammantaget rekordresultat för helåret och investerar för framtiden


Oktober-december 2024:
- Orderingången minskade -23% (-29% organiskt), med stark tillväxt i FoodTech motverkad av negativ organisk utveckling i AirTech och Data Center Technologies (DCT).
- Nettoomsättningen ökade +19% (+10% organiskt) genom stark tillväxt i DCT och FoodTech, medan AirTech behöll samma nivå.
- Den justerade EBITA-marginalen var stabil, stödd av stark nettoomsättningstillväxt i DCT och FoodTech, medan AirTech påverkades negativt av ökad osäkerhet på batterimarknaden vilket resulterade i underabsorption samt pågående investeringar i vår globala verksamhet.
- Kassaflödet från den löpande verksamheten förbättrades till följd av en positiv utveckling av rörelsekapitalet. OWC/nettoomsättning förbättrades till 10,2%, inom vårt målintervall på 13–10 %.
- Nettoskulden i relation till justerad EBITDA ökade till 2,3x, främst till följd av förvärv finansierade genom lån.
- Jämförelsestörande poster (IAC) ökade till MSEK -117(-49). En IAC-kostnad för omstruktureringsåtgärder om MSEK 66 redovisades inom AirTech, vilket speglar olika åtgärder som identifierats och implementerats för att motverka svagheten inom undersegmentet batteri.
- Resultat per aktie, före och efter utspädning, var SEK 0,89 (0,30) under fjärde kvartalet.
Januari-december 2024:
- Orderingången var oförändrad, +1% (-4% organiskt), drivet av stark tillväxt inom FoodTech och en stabil utveckling inom AirTech. DCT minskade till följd av färre stora ordrar.
- Nettoomsättningen ökade med +11% (+5% organiskt), drivet av stark tillväxt inom DCT och FoodTech, medan AirTech behöll samma nivå.
- Den justerade EBITA-marginalen förbättrades, drivet av stark nettoomsättningstillväxt i DCT och FoodTech samt en positiv effekt från produktmixen i AirTech när leveranser av stora ordrar slutfördes.
- Kassaflödet från den löpande verksamheten förbättrades under året, drivet av ett ökat rörelseresultat och en positiv utveckling av rörelsekapitalet.
- Nettoskulden i relation till justerad EBITDA ökade något, främst drivet av förvärv finansierade genom lån, motverkat av ett starkt operativt kassaflöde.
- Jämförelsestörande poster (IAC) ökade till MSEK -240 (-96), främst på grund av ökade kostnader för omstruktureringsåtgärder och kostnader relaterade till den strategiska översynen inom FoodTech, samt M&A-aktiviteter.
- Resultat per aktie, före och efter utspädning, var SEK 5,33 (4,30) för helåret.
Händelser efter periodens slut
- I januari 2025 nyttjade minoritetsägarna i MTech sin säljoption till ett verkligt värde om MSEK 1 142 per den 31 december 2024. Transaktionen innebär att Munters blir exklusiv ägare, där 80% av köpeskillingen förväntas betalas under första halvåret 2025 och resterande 20% under första halvåret 2026.
- Styrelsen föreslår en utdelning om 1,60 SEK (1,30) per aktie, vilket motsvarar en total utdelning om MSEK 292 (237), att betalas ut i två lika stora delbetalningar. Detta motsvarar 30% (30%) av nettoresultatet för 2024.

Vd kommentar
Ett år av framsteg: Stärker grunden för framtida tillväxt
Under 2024 tog vi betydande steg för att stärka vår marknadsposition, och jag vill uppriktigt tacka alla medarbetare för deras hårda arbete och engagemang. Vårt strategiska fokus de senaste åren – att prioritera tillväxt, optimera vår närvaro och förbättra den operativa effektiviteten – har resulterat i en stark övergripande prestation. Fortsatt god efterfrågan och framgångsrika förvärv ledde till en 11-procentig årlig ökning av nettoomsättningen. Intäkterna nådde en ny rekordnivå 2024, vilket markerar vårt bästa helårsresultat någonsin med en justerad EBITA-marginal på 15,1 procent.
Drivet av högre vinster och en positiv utveckling av rörelsekapitalet förbättrades kassaflödet från den löpande verksamheten. Vi fortsätter att prioritera arbetet med att stärka vår finansiella motståndskraft genom förbättrad kassaflödeshantering och minskat rörelsekapital. Skuldsättningsgraden ökade något under året, främst drivet av vår aktiva M&A-strategi, inklusive både förvärv och minoritetsinvesteringar. Inom AirTech förvärvade vi Airprotech, en italiensk tillverkare av system för att reducera flyktiga organiska ämnen (VOC). Inom DCT förvärvade vi Geoclima, en italiensk tillverkare av luft- och vattenkylda kylaggregat. Inom FoodTech genomförde vi två förvärv kopplade till kontrollsystem: Automated Environments, ett USA-baserat företag specialiserat på automatiserade kontrollsystem för äggindustrin, samt Hotraco, en nederländsk utvecklare av kontrollsystem och sensorer för jordbrukssektorn. Förvärven inom FoodTech understryker vårt strategiska fokus på att expandera den digitala affären genom mjukvara, kontrollsystem, sensorer och IoT inom detta affärsområde framöver.
Blandat fjärde kvartal: Positiv försäljning och stabil marginal trots försvagad efterfrågan
Orderingången var varierad under det fjärde kvartalet. Den totala orderingången minskade, med undantag för FoodTech, som uppvisade tillväxt. DCT:s orderingång sjönk, då samma kvartal föregående år inkluderade stora ordrar på cirka 2,2 miljarder SEK. Den underliggande efterfrågan på våra kylsystem inom DCT är dock fortsatt stark på våra nyckelmarknader, vilket bevisas av en 60-procentig organisk ökning av små och medelstora order under kvartalet. Inom AirTech minskade orderingången, främst på grund av fortsatt svaghet i undersegmentet batteri i samtliga regioner. Samtliga affärsområden bidrog till nettoomsättningstillväxten på 19 procent av, särskilt DCT och FoodTech. Inom FoodTech växte SaaS-intäkterna (ARR) inom Digital solutions med 46 procent under kvartalet. Den justerade EBITA-marginalen var på samma nivå som föregående år, stödd av starka förbättringar inom DCT och FoodTech. Dock resulterade en lägre efterfrågan från undersegmentet batteri i en underabsorption, vilket påverkade AirTechs marginal negativt. Detta motsvarade en negativ effekt på AirTechs justerade EBITA-marginal med cirka -3 procent under kvartalet.
Vi förväntar oss att svagheten på batterimarknaden kvarstår under hela 2025. Mot bakgrund av detta, samt utifrån utvecklingen under 2024, har AirTech identifierat och implementerat olika åtgärder för att stärka marginalen framöver. Vi räknar med att dessa åtgärder kommer att motverka svagheterna och stärka AirTechs lönsamhet från nuvarande nivåer under andra halvåret 2025. Vi kommer fortsätta följa utvecklingen noggrant och vidta ytterligare åtgärder vid behov.
Investeringar för att ligga steget före
Vi fortsätter att driva en ambitiös tillväxtagenda baserad på vår starka tro på de långsiktiga tillväxtmöjligheterna kopplade till megatrender som elektrifiering och digitalisering. Framöver kommer vi att fortsätta fokusera på strategiska förvärv för att expandera vår teknologiska och marknadsmässiga räckvidd, samtidigt som vi prioriterar investeringar i innovation och operativ effektivitet. Med vår starka marknadsposition och innovativa lösningar är vi övertygade om vår förmåga att ta vara på framtida tillväxtmöjligheter. För att stödja vår tillväxtresa är vi glada att kunna expandera vår verksamhet med två nya toppmoderna fabriker under 2025 – en i Cork, Irland, för DCT, och en i Amesbury, USA, för AirTech. Dessa expansioner kommer att stärka vår globala närvaro, öka produktionskapaciteten, förbättra arbetsflöden och bättre möta våra kunders växande behov världen över, samtidigt som vi prioriterar energieffektivitet och resursbevarande. Anläggningen i Cork, som öppnade i slutet av 2024, kommer att öka produktionen successivt under 2025, medan anläggningen i Amesbury planeras att öppna under första halvåret. Under övergångsperioden kommer både befintliga och nya anläggningar att vara i drift parallellt i början av 2025.
Med en tydlig strategi, strategiska investeringar och ett starkt fokus på innovation är vi väl positionerade för att driva hållbar tillväxt och skapa långsiktigt värde för våra kunder, partners och intressenter.
Klas Forsström, vd och koncernchef
Information om webcast och telefonkonferens
Välkommen att delta i en webcast eller telefonkonferens idag, den 5 februari klockan 9.00 CET, då vd, Klas Forsström tillsammans med CFO, Katharina Fischer presenterar rapporten.
Webcast: https://ir.financialhearings.com/munters-q4-report-2024
Telefonkonferens: Om du önskar delta via telefonkonferens registrerar du dig via länken nedan. Efter registreringen får du telefonnummer och ett konferens-ID för att logga in till konferensen. Via telefonkonferensen finns möjlighet att ställa muntliga frågor. https://conference.financialhearings.com/teleconference/?id=50050326
Delårsrapporten, presentationsmaterialet och en länk till webcasten kommer att finnas tillgängligt på https://www.munters.com/sv-se/investors/
För mer information:
Investerare och analytiker
Line Dovärn, Head of Investor Relations
E-mail: line.dovarn@munters.com, Telefon: +46 (0)730 488 444
Media
Daniel Frykholm, VP External Relations & Internal Communications
E-mail: daniel.frykholm@munters.com, Telefon: +46 (0)702 067 786
Denna information är sådan information som Munters Group AB är skyldigt att offentliggöra enligt EU:s marknadsmissbruksförordning. Informationen lämnades, genom ovanstående kontaktpersoners försorg, för offentliggörande den 5 februari 2025 kl. 07.30 CET.
Om Munters Group
Munters är en världsledande leverantör av energieffektiva lösningar för luftbehandling. Genom innovativ teknik skapar våra experter ett perfekt klimat för kunder inom ett flertal branscher. Munters har definierat framtiden för luftbehandling sedan företaget grundades 1955. Idag bedriver cirka 5 400 anställda tillverkning och försäljning i mer än 30 länder. Munters Group AB redovisade 2024 en nettoomsättning på mer än 15 miljarder SEK och är noterat på Nasdaq Stockholm. För mer information besök www.munters.com.
Taggar:

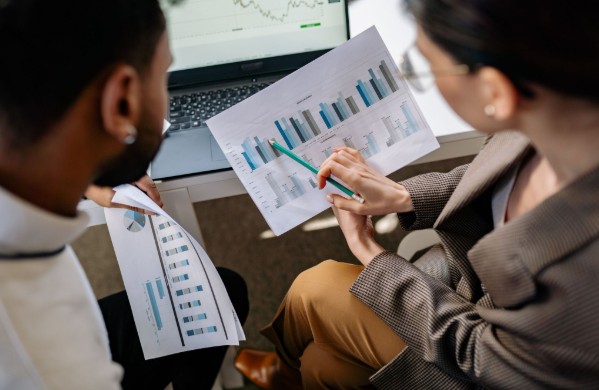
Som investerare eller trader är du van vid att leta efter mönster och indikatorer som kan förutsäga framtida prisrörelser. Inom teknisk analys (TA) skiljer vi noga på ledande indikatorer (som ger signaler innan en trend vänder) och laggande indikatorer (som bekräftar en rörelse som redan skett). Samma obarmhärtiga logik gäller när vi analyserar fundamentan och tillväxtpotentialen i B2B-bolag.
När kvartalsrapporten släpps stirrar marknaden sig ofta blind på omsättningstillväxt och sista raden. Men sanningen är att dagens intäkter är den ultimata laggande indikatorn. Den omsättning ett B2B-bolag redovisar idag är resultatet av sälj- och marknadsaktiviteter som genomfördes för sex, nio eller tolv månader sedan. Att köpa en aktie enbart baserat på historisk omsättning är som att handla ett index baserat enbart på ett glidande medelvärde – du agerar på gammal information.
För att verkligen förstå ett bolags framtida kassaflöden och fundamentala styrka måste du titta på toppen av deras säljtratt. Det är där de ledande indikatorerna finns.
Säljpipelinen som ledande indikator
Ett bolags säljpipeline (det samlade värdet av alla pågående affärsmöjligheter) är i teorin den bästa ledande indikatorn för framtida intäkter. Om pipelinen växer idag, bör intäkterna växa imorgon. Men precis som i teknisk analys är inte alla signaler tillförlitliga. Marknaden är full av ”falska utbrott” och ”bull traps”.
Många bolag pumpar upp sin pipeline med orealistiska affärsmöjligheter för att lugna styrelsen eller marknaden. Säljarna lägger in företag som visat ett vagt intresse, men som saknar budget eller mandat att fatta beslut. Detta skapar en illusion av framtida tillväxt.
När ledningen styr bolaget efter denna uppblåsta pipeline – man kanske anställer mer leveranspersonal eller drar på sig fasta kostnader i tron att intäkterna är på väg – och affärerna sedan inte materialiseras, slår det skoningslöst mot marginalerna nästa kvartal. En ostrukturerad pipeline är lika farlig som felkalibrerad algoritm; ”Garbage in, garbage out”.
Att skapa en sann signal
Hur bygger ett företag en pipeline som faktiskt utgör en sann signal för framtida intäkter? Svaret ligger i hur inflödet av nya affärsmöjligheter hanteras och filtreras i det allra första ledet.
För att eliminera bruset måste bolag etablera rigorösa processer i toppen av tratten. Detta innebär att sluta mäta fåfänga mätetal som ”antal samtal” och istället fokusera på konverteringskraft och relevans. Genom att integrera professionell och kvalificerad mötesbokning säkerställer företaget att endast de prospekt som har ett faktiskt affärsbehov, rätt beslutsfattare och finansiella muskler tillåts komma in i säljpipelinen.
När denna filtrering sköts med strategisk precision, förvandlas pipelinen från en lista med förhoppningar till en matematisk sannolikhetskalkyl. Det är detta som skiljer bolag med hög volatilitet i sina intäkter från bolag med en förutsägbar, maskinell tillväxt.
Värderingsmultipeln och förutsägbarhet
Varför är detta kritiskt ur ett investerarperspektiv? Finansmarknaden, oavsett om det handlar om börsen, Private Equity eller riskkapital, avskyr osäkerhet och älskar förutsägbarhet.
Ett bolag vars intäkter bygger på en handfull ”stjärnsäljares” ostrukturerade nätverkande bär på en enorm operativ risk. Deras intäkter kommer att vara volatila. Å andra sidan, ett bolag som har byggt en kommersiell arkitektur där de exakt vet hur stor bearbetningsinsats som krävs för att generera en viss intäkt i framtiden, premieras alltid.
Dessa bolag handlas till högre multiplar (P/E eller EV/EBITDA) just för att deras kassaflöden har en lägre riskpremie. Som investerare eller analytiker bör du därför alltid ställa dig frågan: Hur ser maskineriet ut innan affären ens blir en siffra i kvartalsrapporten? Det är där du hittar bolagets sanna momentum.
Under det senaste decenniets dopade ekonomi, drivet av nollräntor och billigt kapital, byggde många företag upp enorma fasta kostnader. Det var en era präglad av hybris där bolag glatt signerade 5- eller 10-åriga kommersiella hyreskontrakt för prestigefyllda kontorslandskap, i tron att tillväxten var linjär och evig. Sedan kom räntechocken, inflationen och den geopolitiska oron.
När vi idag diskuterar krisberedskap och resiliens inom näringslivet (”business prepping”) handlar det inte bara om att bygga en likviditetsbuffert för sämre tider. Det handlar om att systematiskt eliminera fasta kostnader och skapa maximal operativ agilitet. I det perspektivet har det traditionella kontorsavtalet förvandlats från en trygghet till en massiv finansiell risk – en regelrätt ”Single Point of Failure” (SPOF) i företagets balansräkning.
Den statiska hyreskostnaden som en SPOF
Det traditionella kommersiella fastighetsmaskineriet bygger på att överföra risk från fastighetsägaren till hyresgästen. Företag låser in sig i långa, oflexibla avtal som indexuppräknas årligen. Om marknaden viker och bolaget måste minska sin personalstyrka med trettio procent, sitter de fortfarande fast med samma enorma overheadkostnad för ekar tomma kvadratmeter.
I en stagnerande eller volatil makroekonomi är kostnadselasticitet – förmågan att omedelbart kunna skala upp eller ner sina utgifter i takt med intäkterna – skillnaden mellan överlevnad och konkurs. Att binda upp framtida kassaflöden i ett decennium för att förvara skrivbord är helt enkelt inte rationell riskhantering längre.
Affärsmässig prepping och ”Space-as-a-Service”
Detta är den fundamentala drivkraften bakom skiftet från traditionella kontor till flexibla kontorshotell och coworking-hubbar (”Space-as-a-Service”). För ett framåtblickande företag är detta ett led i sin strategiska krisberedskap.
Genom att sitta på ett modernt kontorshotell köper bolaget sig friheten att vara agil. Växer företaget snabbt kan man addera fler rum över en natt. Slår en recession till och personalstyrkan måste bantas, kan företaget minska sin kontorsyta med en månads varsel. Kostnaden rör sig därmed i perfekt symbios med företagets aktuella behov och ekonomiska bärkraft, istället för att vara en stel kvarnsten runt halsen.
Delningsekonomi för minimerad overhead
Den andra aspekten av denna riskminimering handlar om resursutnyttjande. En stor del av den dyra kvadratmeterytan i traditionella kontor består av receptioner, lounger, kök och stora styrelserum – ytor som står ekande tomma uppåt 80 procent av arbetsveckan, men som företaget likväl betalar fullt pris för varje månad.
På ett kontorshotell delas denna infrastruktur. Företaget betalar enbart för sin kärnyta. När ledningsgruppen väl behöver stänga in sig för kvartalsplanering, eller när det är dags att samla kunder och partners, betalar man inte för ett ständigt tomt representationsrum. Istället nyttjar man delad infrastruktur och bokar en konferens i Malmö exakt de dagar behoven uppstår. Kostnaden blir en tillfällig, rörlig utgift i stället för en permanent, fast overhead.
Flexibilitet är den nya tryggheten
Illusionen av att ett eget, stort och fast kontor är ett tecken på stabilitet är borta. I dagens makroekonomiska klimat är stabilitet synonymt med flexibilitet.
Företag som strategiskt undviker långa inlåsningseffekter skyddar sina marginaler, säkrar sitt kassaflöde och behåller manöverutrymmet oavsett vad som händer med räntan, inflationen eller konjunkturen. Att flytta verksamheten till en flexibel hubb är inte bara en kontorsfråga – det är modern, ekonomisk krishantering.
Nordtech har pratat om en IPO redan för några år sedan och på senare tid har mjukvarubolag tagit stryk på grund av rädslan för AI. Men Nordtech låter sig inte avskräckas utan tror på det man gör. Tre miljarder kronor kommer företaget att vara värt, dvs det är vad post money-värderingen kommer att vara efter IPO-erbjudandet.
Erbjudande backas upp av flera välkända namn så vi kan räkna med att den här börsnoteringen kommer att gå i mål på ett helt galant sätt.
I skrivande stund har ännu ingen analytiker kommit ut med en rekommendation så det ska bli intressant att se vad de säger, även om det känns som att det kommer att vara tecknarekommendationer.
Här är ankarinvesterarna:
- Tredje AP-fonden
- SEB Asset Management
- Swedbank Robur
- Protean (fondbolaget)
- Kramerica Industries (Caspar Callerström)

- Tightness today versus risk of surplus tomorrow
- Oil close to technical levels while EU nat gas is gripped by winter-panic
- Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
- No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
- Brent falling like a rock with oil likely to flow from SoH until at least 3 November
-
Analys från DailyFX11 år ago
EUR/USD Flirts with Monthly Close Under 30 Year Trendline
-
Marknadsnyheter6 år ago
BrainCool AB (publ): erhåller bidrag (grant) om 0,9 MSEK från Vinnova för bolagets projekt inom behandling av covid-19 patienter med hög feber
-
 Marknadsnyheter4 år ago
Upptäck de bästa verktygen för att analysera Bitcoin!
-
Analys från DailyFX13 år ago
Japanese Yen Breakout or Fakeout? ZAR/JPY May Provide the Answer
-
 Marknadsnyheter3 år ago
Därför föredrar svenska spelare att spela via mobiltelefonen
-
Analys från DailyFX13 år ago
Price & Time: Key Levels to Watch in the Aftermath of NFP
-
Analys från DailyFX9 år ago
Gold Prices Falter at Resistance: Is the Bullish Run Finished?
-
 Nyheter8 år ago
Teknisk analys med Martin Hallström och Nils Brobacke