
Marknadsnyheter
Datopotamab deruxtecan granted Priority Review in the US for patients with previously treated advanced EGFR-mutated non-small cell lung cancer

Application based on TROPION-Lung05 trial and supported by data from TROPION-Lung01 and TROPION-PanTumor01 trials. Approval would mark the first for AstraZeneca and Daiichi Sankyo’s datopotamab deruxtecan in lung cancer.
AstraZeneca and Daiichi Sankyo’s Biologics License Application (BLA) for datopotamab deruxtecan (Dato-DXd) has been accepted and granted Priority Review in the US for the treatment of adult patients with locally advanced or metastatic epidermal growth factor receptor-mutated (EGFRm) non-small cell lung cancer (NSCLC) who have received prior systemic therapies, including an EGFR-directed therapy.
The Food and Drug Administration (FDA) grants Priority Review to applications for medicines that, if approved, would offer significant improvements over available options by demonstrating safety or efficacy improvements, preventing serious conditions or enhancing patient compliance.1 The Prescription Drug User Fee Act date, the FDA action date for its regulatory decision, is anticipated during the third quarter of 2025. Datopotamab deruxtecan was previously granted Breakthrough Therapy Designation (BTD) by the FDA for this patient population.
The BLA and BTD are based on data from the TROPION-Lung05 Phase II trial and supported by data from the TROPION-Lung01 Phase III trial. In addition, the BLA is supported by data from the TROPION-PanTumor01 Phase I trial.
In a pooled analysis of patients with previously treated advanced or metastatic EGFRm NSCLC in the TROPION-Lung05 and TROPION-Lung01 trials presented at the European Society for Medical Oncology (ESMO) Asia 2024 Congress, datopotamab deruxtecan demonstrated a confirmed objective response rate (ORR) of 42.7% (95% confidence interval [CI] 33.6-52.2) as assessed by blinded independent central review (BICR) and a median duration of response (DoR) of 7.0 months (95% CI 4.2-9.8). The safety profile of datopotamab deruxtecan was consistent with previous reports from the TROPION-Lung05 and TROPION-Lung01 trials, with no new safety concerns identified.
Susan Galbraith, Executive Vice President, Oncology R&D, AstraZeneca, said: “Acquired resistance to front-line therapies and, ultimately, disease progression are unfortunate realities for most patients with advanced EGFR-mutated non-small cell lung cancer. This Priority Review, and the previously granted Breakthrough Therapy Designation, recognise the potential for datopotamab deruxtecan to provide a much-needed option to patients whose disease has become resistant to current treatments.”
Ken Takeshita, MD, Global Head, R&D, Daiichi Sankyo, said: “Treating advanced EGFR-mutated non-small cell lung cancer presents a significant challenge due to the limited efficacy of available treatments once the disease has progressed following front-line therapies, including the use of an EGFR-tyrosine kinase inhibitor. If approved, datopotamab deruxtecan could become the first TROP2-directed antibody drug conjugate for lung cancer, providing a promising option for patients.”
Datopotamab deruxtecan is a specifically engineered TROP2-directed DXd antibody drug conjugate (ADC) discovered by Daiichi Sankyo and being jointly developed by AstraZeneca and Daiichi Sankyo.
AstraZeneca and Daiichi Sankyo are evaluating datopotamab deruxtecan alone and in novel combinations as treatment for patients with NSCLC in seven Phase III trials including the TROPION-Lung14 and TROPION-Lung15 trials of datopotamab deruxtecan alone and with Tagrisso (osimertinib) as treatment for patients with advanced or metastatic EGFRm nonsquamous NSCLC.
Notes
Advanced non-small cell lung cancer
Nearly 2.5 million lung cancer cases were diagnosed globally in 2022.2 Lung cancer is broadly split into small or non-small cell lung cancer, the latter accounting for about 80% of cases.3 Approximately 10 to 15% of patients with NSCLC in the US and Europe, and 30 to 40% of patients in Asia have an EGFR mutation.4,5 The majority of EGFR mutations occur in tumours of nonsquamous histology.6
For patients with tumours that have an EGFR mutation, the established 1st-line treatment in the metastatic setting is an EGFR-TKI.7 While EGFR-TKIs have improved outcomes in the 1st-line setting, most patients eventually experience disease progression and receive subsequent therapies, such as chemotherapy.8-11
TROP2 is a protein broadly expressed in the majority of NSCLC tumours.12 There is currently no TROP2-directed ADC approved for the treatment of lung cancer.7,13
TROPION-Lung05
TROPION-Lung05 is a global, multicentre, single-arm, open-label Phase II trial evaluating the efficacy and safety of datopotamab deruxtecan in patients with locally advanced or metastatic NSCLC with actionable genomic alterations who have progressed on at least one TKI (with or without other systemic therapies) and on or after one regimen of platinum-based chemotherapy. Patients receiving up to four prior lines of treatment with tumours with one or more genomic alterations including EGFR, ALK, ROS1, NTRK, BRAF, RET or MET were eligible for the trial.
The primary endpoint of TROPION-Lung05 is ORR as assessed by BICR. Secondary efficacy endpoints include DoR, disease control rate (DCR), clinical benefit rate (CBR), progression-free survival (PFS), time to response (TTR), overall survival (OS) and safety. TROPION-Lung05 enrolled 137 patients globally in Asia, Europe and North America. For more information visit ClinicalTrials.gov.
Primary results from TROPION-Lung05 were published in the Journal of Clinical Oncology in January 2025.
TROPION-Lung01
TROPION-Lung01 is a global, randomised, multicentre, open-label Phase III trial evaluating the efficacy and safety of datopotamab deruxtecan versus docetaxel in adult patients with locally advanced or metastatic NSCLC with and without actionable genomic alterations who require systemic therapy following prior treatment. Patients with actionable genomic alterations were previously treated with an approved targeted therapy and platinum-based chemotherapy. Patients without known actionable genomic alterations were previously treated, concurrently or sequentially, with platinum-based chemotherapy and a PD-1 or PD-L1 inhibitor.
The dual primary endpoints of TROPION-Lung01 are PFS as assessed by BICR and OS. Key secondary endpoints include investigator-assessed PFS, ORR, DoR, TTR, and DCR as assessed by both BICR and investigator, and safety. TROPION-Lung01 enrolled approximately 600 patients in Asia, Europe, North America, Oceania and South America. For more information visit ClinicalTrials.gov.
Primary results from TROPION-Lung01, as presented at the ESMO 2023 Congress, showed datopotamab deruxtecan demonstrated a statistically significant improvement in PFS over docetaxel. OS results were presented at the IASLC 2024 World Conference on Lung Cancer hosted by the International Association for the Study of Lung Cancer and simultaneously published in the Journal of Clinical Oncology in September 2024.
TROPION-PanTumor01
TROPION-PanTumor01 is a first-in-human, open-label, two-part, multicentre Phase I trial evaluating the safety and preliminary efficacy of datopotamab deruxtecan in patients with advanced solid tumours that have relapsed or are refractory to standard treatment or for which no standard treatment is available. The dose escalation portion of the trial enrolled patients with NSCLC to assess the safety and tolerability of datopotamab deruxtecan to determine the recommended dose for expansion (6mg/kg). The dose expansion part of TROPION-PanTumor01 enrolled several different cohorts including patients with NSCLC, triple-negative breast cancer (TNBC), hormone receptor (HR)-positive, HER2-negative breast cancer, small cell lung cancer, urothelial, gastric, pancreatic, castration resistant prostate and esophageal cancer.
Safety endpoints include dose-limiting toxicities and serious adverse events. Efficacy endpoints include ORR, DoR, TTR, PFS and OS. Pharmacokinetic, biomarker and immunogenicity endpoints are also being evaluated. TROPION-PanTumor01 enrolled approximately 900 patients in Asia and North America. For more information visit ClinicalTrials.gov.
Datopotamab deruxtecan (Dato-DXd)
Datopotamab deruxtecan (Dato-DXd) is an investigational TROP2-directed ADC. Designed using Daiichi Sankyo’s proprietary DXd ADC Technology, datopotamab deruxtecan is one of six DXd ADCs in the oncology pipeline of Daiichi Sankyo, and one of the most advanced programmes in AstraZeneca’s ADC scientific platform. Datopotamab deruxtecan is comprised of a humanised anti-TROP2 IgG1 monoclonal antibody, developed in collaboration with Sapporo Medical University, attached to a number of topoisomerase I inhibitor payloads (an exatecan derivative, DXd) via tetrapeptide-based cleavable linkers.
Datopotamab deruxtecan is approved in Japan under the brand name Datroway for the treatment of adult patients with unresectable or recurrent HR-positive, HER2-negative (IHC 0, IHC 1+ or IHC 2+/ISH-) breast cancer after prior chemotherapy based on the results of the TROPION-Breast01 trial. Datopotamab deruxtecan is an investigational medicine in all countries outside of Japan.
Datopotamab deruxtecan clinical development programme
A comprehensive global clinical development programme is underway with more than 20 trials evaluating the efficacy and safety of datopotamab deruxtecan across multiple cancers, including NSCLC, TNBC and HR-positive, HER2-negative breast cancer. The programme includes seven Phase III trials in lung cancer and five Phase III trials in breast cancer evaluating datopotamab deruxtecan as a monotherapy and in combination with other anticancer treatments in various settings.
Daiichi Sankyo collaboration
AstraZeneca and Daiichi Sankyo entered into a global collaboration to jointly develop and commercialise Enhertu (trastuzumab deruxtecan) in March 2019 and datopotamab deruxtecan in July 2020, except in Japan where Daiichi Sankyo maintains exclusive rights for each ADC. Daiichi Sankyo is responsible for the manufacturing and supply of Enhertu and datopotamab deruxtecan.
AstraZeneca in lung cancer
AstraZeneca is working to bring patients with lung cancer closer to cure through the detection and treatment of early-stage disease, while also pushing the boundaries of science to improve outcomes in the resistant and advanced settings. By defining new therapeutic targets and investigating innovative approaches, the Company aims to match medicines to the patients who can benefit most.
The Company’s comprehensive portfolio includes leading lung cancer medicines and the next wave of innovations, including Tagrisso (osimertinib) and Iressa (gefitinib); Imfinzi (durvalumab) and Imjudo (tremelimumab); Enhertu and datopotamab deruxtecan in collaboration with Daiichi Sankyo; Orpathys (savolitinib) in collaboration with HUTCHMED; as well as a pipeline of potential new medicines and combinations across diverse mechanisms of action.
AstraZeneca is a founding member of the Lung Ambition Alliance, a global coalition working to accelerate innovation and deliver meaningful improvements for people with lung cancer, including and beyond treatment.
AstraZeneca in oncology
AstraZeneca is leading a revolution in oncology with the ambition to provide cures for cancer in every form, following the science to understand cancer and all its complexities to discover, develop and deliver life-changing medicines to patients.
The Company’s focus is on some of the most challenging cancers. It is through persistent innovation that AstraZeneca has built one of the most diverse portfolios and pipelines in the industry, with the potential to catalyse changes in the practice of medicine and transform the patient experience.
AstraZeneca has the vision to redefine cancer care and, one day, eliminate cancer as a cause of death.
AstraZeneca
AstraZeneca (LSE/STO/Nasdaq: AZN) is a global, science-led biopharmaceutical company that focuses on the discovery, development, and commercialisation of prescription medicines in Oncology, Rare Diseases, and BioPharmaceuticals, including Cardiovascular, Renal & Metabolism, and Respiratory & Immunology. Based in Cambridge, UK, AstraZeneca’s innovative medicines are sold in more than 125 countries and used by millions of patients worldwide. Please visit astrazeneca.com and follow the Company on social media @AstraZeneca.
Contacts
For details on how to contact the Investor Relations Team, please click here. For Media contacts, click here.
References
- FDA. Priority Review. Available at: https://www.fda.gov/patients/fast-track-breakthrough-therapy-accelerated-approval-priority-review/priority-review. Accessed January 2025.
- World Health Organization. Global Cancer Observatory: Lung. Available at: https://gco.iarc.who.int/media/globocan/factsheets/cancers/15-trachea-bronchus-and-lung-fact-sheet.pdf. Accessed January 2025.
- American Cancer Society. Key Statistics for Lung Cancer. Available at: https://www.cancer.org/cancer/types/lung-cancer/about/key-statistics.html#:~:text=NSCLC%20is%20the%20most%20common,be%20diagnosed%20with%20lung%20cancer. Accessed January 2025.
- Szumera-Ciećkiewicz A, et al. EGFR Mutation Testing on Cytological and Historical Samples in Non-Small Cell Lung Cancer: a Polish, Single Institution Study and Systematic Review of European Incidence. Int J Clin Exp Pathol. 2013;6(12): 2800-2812.
- Ellison G, et al. EGFR Mutation Testing in Lung Cancer: a Review of Available Methods and Their Use for Analysis of Tumour Tissue and Cytology Samples. J Clin Pathol. 2013;66(2):79-89.
- Prabhakar C. Translational Lung Cancer Research. 2015; 4(2), 110-118.
- American Cancer Society. Targeted Drug Therapy for Non-Small Cell Lung Cancer. Available at: https://www.cancer.org/cancer/types/lung-cancer/treating-non-small-cell/targeted-therapies.html. Accessed January 2025.
- Chen R, et al. Emerging therapeutic agents for advanced non-small cell lung cancer. J Hematol Oncol. 2020:13(1):58.
- Majeed U, et al. Targeted therapy in advanced non-small cell lung cancer: current advances and future trends. J Hematol Oncol. 2021;14(1):108.
- Morgillo F, et al. Mechanisms of resistance to EGFR-targeted drugs: lung cancer. ESMO Open. 2016;1:e000060. Accessed January 2025.
- Han B, et al. Efficacy of pemetrexed-based regimens in advanced non–small cell lung cancer patients with activating epidermal growth factor receptor mutations after tyrosine kinase inhibitor failure: a systematic review. Onco Targets Ther. 2018;11:2121-9. Accessed January 2025.
- Mito R, et al. Clinical impact of TROP2 in non-small cell lung cancers and its correlationn with abnormal p53 nuclear accumulation. Pathol Int. 2020;70(5):287-294.
- Rodríguez-Abreau D, et al. Pemetrexed plus platinum with or without pembrolizumab in patients with previously untreated metastatic nonsquamous NSCLC: protocol-specified final analysis from KEYNOTE-189. Ann Onc. 2021 Jul;32(7): 881-895.

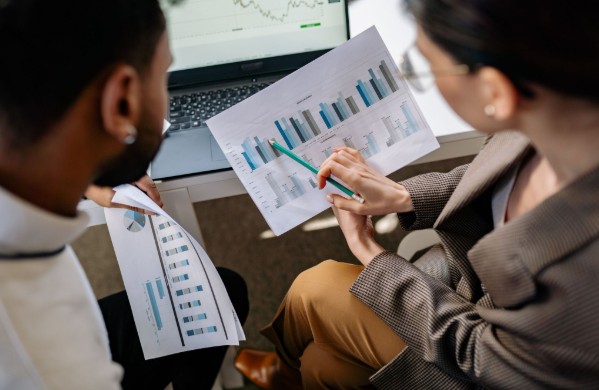
Som investerare eller trader är du van vid att leta efter mönster och indikatorer som kan förutsäga framtida prisrörelser. Inom teknisk analys (TA) skiljer vi noga på ledande indikatorer (som ger signaler innan en trend vänder) och laggande indikatorer (som bekräftar en rörelse som redan skett). Samma obarmhärtiga logik gäller när vi analyserar fundamentan och tillväxtpotentialen i B2B-bolag.
När kvartalsrapporten släpps stirrar marknaden sig ofta blind på omsättningstillväxt och sista raden. Men sanningen är att dagens intäkter är den ultimata laggande indikatorn. Den omsättning ett B2B-bolag redovisar idag är resultatet av sälj- och marknadsaktiviteter som genomfördes för sex, nio eller tolv månader sedan. Att köpa en aktie enbart baserat på historisk omsättning är som att handla ett index baserat enbart på ett glidande medelvärde – du agerar på gammal information.
För att verkligen förstå ett bolags framtida kassaflöden och fundamentala styrka måste du titta på toppen av deras säljtratt. Det är där de ledande indikatorerna finns.
Säljpipelinen som ledande indikator
Ett bolags säljpipeline (det samlade värdet av alla pågående affärsmöjligheter) är i teorin den bästa ledande indikatorn för framtida intäkter. Om pipelinen växer idag, bör intäkterna växa imorgon. Men precis som i teknisk analys är inte alla signaler tillförlitliga. Marknaden är full av ”falska utbrott” och ”bull traps”.
Många bolag pumpar upp sin pipeline med orealistiska affärsmöjligheter för att lugna styrelsen eller marknaden. Säljarna lägger in företag som visat ett vagt intresse, men som saknar budget eller mandat att fatta beslut. Detta skapar en illusion av framtida tillväxt.
När ledningen styr bolaget efter denna uppblåsta pipeline – man kanske anställer mer leveranspersonal eller drar på sig fasta kostnader i tron att intäkterna är på väg – och affärerna sedan inte materialiseras, slår det skoningslöst mot marginalerna nästa kvartal. En ostrukturerad pipeline är lika farlig som felkalibrerad algoritm; ”Garbage in, garbage out”.
Att skapa en sann signal
Hur bygger ett företag en pipeline som faktiskt utgör en sann signal för framtida intäkter? Svaret ligger i hur inflödet av nya affärsmöjligheter hanteras och filtreras i det allra första ledet.
För att eliminera bruset måste bolag etablera rigorösa processer i toppen av tratten. Detta innebär att sluta mäta fåfänga mätetal som ”antal samtal” och istället fokusera på konverteringskraft och relevans. Genom att integrera professionell och kvalificerad mötesbokning säkerställer företaget att endast de prospekt som har ett faktiskt affärsbehov, rätt beslutsfattare och finansiella muskler tillåts komma in i säljpipelinen.
När denna filtrering sköts med strategisk precision, förvandlas pipelinen från en lista med förhoppningar till en matematisk sannolikhetskalkyl. Det är detta som skiljer bolag med hög volatilitet i sina intäkter från bolag med en förutsägbar, maskinell tillväxt.
Värderingsmultipeln och förutsägbarhet
Varför är detta kritiskt ur ett investerarperspektiv? Finansmarknaden, oavsett om det handlar om börsen, Private Equity eller riskkapital, avskyr osäkerhet och älskar förutsägbarhet.
Ett bolag vars intäkter bygger på en handfull ”stjärnsäljares” ostrukturerade nätverkande bär på en enorm operativ risk. Deras intäkter kommer att vara volatila. Å andra sidan, ett bolag som har byggt en kommersiell arkitektur där de exakt vet hur stor bearbetningsinsats som krävs för att generera en viss intäkt i framtiden, premieras alltid.
Dessa bolag handlas till högre multiplar (P/E eller EV/EBITDA) just för att deras kassaflöden har en lägre riskpremie. Som investerare eller analytiker bör du därför alltid ställa dig frågan: Hur ser maskineriet ut innan affären ens blir en siffra i kvartalsrapporten? Det är där du hittar bolagets sanna momentum.
Under det senaste decenniets dopade ekonomi, drivet av nollräntor och billigt kapital, byggde många företag upp enorma fasta kostnader. Det var en era präglad av hybris där bolag glatt signerade 5- eller 10-åriga kommersiella hyreskontrakt för prestigefyllda kontorslandskap, i tron att tillväxten var linjär och evig. Sedan kom räntechocken, inflationen och den geopolitiska oron.
När vi idag diskuterar krisberedskap och resiliens inom näringslivet (”business prepping”) handlar det inte bara om att bygga en likviditetsbuffert för sämre tider. Det handlar om att systematiskt eliminera fasta kostnader och skapa maximal operativ agilitet. I det perspektivet har det traditionella kontorsavtalet förvandlats från en trygghet till en massiv finansiell risk – en regelrätt ”Single Point of Failure” (SPOF) i företagets balansräkning.
Den statiska hyreskostnaden som en SPOF
Det traditionella kommersiella fastighetsmaskineriet bygger på att överföra risk från fastighetsägaren till hyresgästen. Företag låser in sig i långa, oflexibla avtal som indexuppräknas årligen. Om marknaden viker och bolaget måste minska sin personalstyrka med trettio procent, sitter de fortfarande fast med samma enorma overheadkostnad för ekar tomma kvadratmeter.
I en stagnerande eller volatil makroekonomi är kostnadselasticitet – förmågan att omedelbart kunna skala upp eller ner sina utgifter i takt med intäkterna – skillnaden mellan överlevnad och konkurs. Att binda upp framtida kassaflöden i ett decennium för att förvara skrivbord är helt enkelt inte rationell riskhantering längre.
Affärsmässig prepping och ”Space-as-a-Service”
Detta är den fundamentala drivkraften bakom skiftet från traditionella kontor till flexibla kontorshotell och coworking-hubbar (”Space-as-a-Service”). För ett framåtblickande företag är detta ett led i sin strategiska krisberedskap.
Genom att sitta på ett modernt kontorshotell köper bolaget sig friheten att vara agil. Växer företaget snabbt kan man addera fler rum över en natt. Slår en recession till och personalstyrkan måste bantas, kan företaget minska sin kontorsyta med en månads varsel. Kostnaden rör sig därmed i perfekt symbios med företagets aktuella behov och ekonomiska bärkraft, istället för att vara en stel kvarnsten runt halsen.
Delningsekonomi för minimerad overhead
Den andra aspekten av denna riskminimering handlar om resursutnyttjande. En stor del av den dyra kvadratmeterytan i traditionella kontor består av receptioner, lounger, kök och stora styrelserum – ytor som står ekande tomma uppåt 80 procent av arbetsveckan, men som företaget likväl betalar fullt pris för varje månad.
På ett kontorshotell delas denna infrastruktur. Företaget betalar enbart för sin kärnyta. När ledningsgruppen väl behöver stänga in sig för kvartalsplanering, eller när det är dags att samla kunder och partners, betalar man inte för ett ständigt tomt representationsrum. Istället nyttjar man delad infrastruktur och bokar en konferens i Malmö exakt de dagar behoven uppstår. Kostnaden blir en tillfällig, rörlig utgift i stället för en permanent, fast overhead.
Flexibilitet är den nya tryggheten
Illusionen av att ett eget, stort och fast kontor är ett tecken på stabilitet är borta. I dagens makroekonomiska klimat är stabilitet synonymt med flexibilitet.
Företag som strategiskt undviker långa inlåsningseffekter skyddar sina marginaler, säkrar sitt kassaflöde och behåller manöverutrymmet oavsett vad som händer med räntan, inflationen eller konjunkturen. Att flytta verksamheten till en flexibel hubb är inte bara en kontorsfråga – det är modern, ekonomisk krishantering.
Nordtech har pratat om en IPO redan för några år sedan och på senare tid har mjukvarubolag tagit stryk på grund av rädslan för AI. Men Nordtech låter sig inte avskräckas utan tror på det man gör. Tre miljarder kronor kommer företaget att vara värt, dvs det är vad post money-värderingen kommer att vara efter IPO-erbjudandet.
Erbjudande backas upp av flera välkända namn så vi kan räkna med att den här börsnoteringen kommer att gå i mål på ett helt galant sätt.
I skrivande stund har ännu ingen analytiker kommit ut med en rekommendation så det ska bli intressant att se vad de säger, även om det känns som att det kommer att vara tecknarekommendationer.
Här är ankarinvesterarna:
- Tredje AP-fonden
- SEB Asset Management
- Swedbank Robur
- Protean (fondbolaget)
- Kramerica Industries (Caspar Callerström)

- Dated Brent and Oman crude are showing the way higher
- Tightness today versus risk of surplus tomorrow
- Oil close to technical levels while EU nat gas is gripped by winter-panic
- Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
- No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
Analys från DailyFX11 år ago
EUR/USD Flirts with Monthly Close Under 30 Year Trendline
-
Marknadsnyheter6 år ago
BrainCool AB (publ): erhåller bidrag (grant) om 0,9 MSEK från Vinnova för bolagets projekt inom behandling av covid-19 patienter med hög feber
-
 Marknadsnyheter4 år ago
Upptäck de bästa verktygen för att analysera Bitcoin!
-
Analys från DailyFX13 år ago
Japanese Yen Breakout or Fakeout? ZAR/JPY May Provide the Answer
-
 Marknadsnyheter3 år ago
Därför föredrar svenska spelare att spela via mobiltelefonen
-
Analys från DailyFX13 år ago
Price & Time: Key Levels to Watch in the Aftermath of NFP
-
Analys från DailyFX9 år ago
Gold Prices Falter at Resistance: Is the Bullish Run Finished?
-
 Nyheter8 år ago
Teknisk analys med Martin Hallström och Nils Brobacke