
Marknadsnyheter
Kommuniké från extra bolagsstämma i LightAir AB (publ)

LightAir AB (publ) (”LightAir” eller ”Bolaget”) höll under tisdagen den 22 november 2022 extra bolagsstämma, varvid följande huvudsakliga beslut fattades.
Ändring av bolagsordningen
Stämman beslutade enhälligt i enlighet med styrelsens förslag, som ett led i minskningen av aktiekapitalet, att ändra bolagsordningen enligt följande:
§ 4 AKTIEKAPITAL
Aktiekapitalet skall utgöra lägst 25 000 000 kronor och högst 100 000 000 kronor.
§ 5 ANTALET AKTIER
Antalet aktier skall vara lägst 50 000 000 och högst 200 000 000.
Minskning av aktiekapitalet
Stämman beslutade enhälligt, i enlighet med styrelsens förslag, om minskning av aktiekapitalet med 52 872 280 kronor för avsättning till fritt eget kapital för att åstadkomma en optimal kapitalstruktur och för att möjliggöra den av styrelsen beslutade företrädesemissionen.
Minskning sker utan indragning av aktier. Efter genomförd minskning uppgår aktiekapitalet till 26 436 140 kronor och aktiens kvotvärde ändras från 1,50 kronor till 0,50 kronor.
Beslutet om minskning av aktiekapitalet kräver tillstånd av Bolagsverket.
Beslutet förutsätter ändringen av bolagsordningen.
Godkännande av styrelsens beslut om emission av units
Stämman beslutade enhälligt att godkänna styrelsens förslag om nyemission av units med företrädesrätt för aktieägarna enligt följande villkor:
Bolaget ska emittera högst 17 624 093 units (”Units”). En Unit består av två (2) aktier och en (1) teckningsoption av serie TO2. Varje teckningsoption berättigar till teckning av en (1) aktie i Bolaget. Aktiekapitalet kommer att öka med högst 17 624 093 kronor genom utgivande av högst 35 248 186 aktier. Aktiekapitalet kan vid fullt utnyttjande av samtliga 17 624 093 teckningsoptioner öka ytterligare högst 8 812 046,50 kronor.
Bolagets aktieägare ska ha företrädesrätt att teckna Units, varvid en (1) befintlig aktie i Bolaget ska berättiga till en (1) uniträtt, och tre (3) uniträtter ska berättiga till teckning av 1 Unit.
Avstämningsdag för fastställande av vilka aktieägare som är berättigade att med företrädesrätt teckna Units ska vara den 25 november 2022.
Teckningskursen per Unit ska vara 1,40 kronor, varav 0,70 kronor avser respektive aktie i Uniten. Teckningsoptionerna ges ut utan vederlag. En (1) teckningsoption berättigar under perioden 2 – 16 januari 2024 till teckning av en (1) aktie till en kurs motsvarande 75 procent av den volymviktade genomsnittskursen under perioden 1 – 29 december 2023, dock lägst 0,70 kronor och högst 1,40 kronor.
Teckning av Units ska ske från och med den 29 november 2022 till och med den 13 december 2022. Teckning av Units med företrädesrätt (dvs. med stöd av uniträtter) ska ske genom samtidig betalning.
Teckning av Units utan företrädesrätt (dvs. utan stöd av uniträtter) ska ske på teckningslista. Styrelsen ska ha rätt att besluta om förlängning av teckningstiden.
För det fall samtliga Units inte tecknas med stöd av uniträtter ska styrelsen, inom ramen för emissionens högsta belopp, besluta om tilldelning av Units tecknade utan stöd av teckningsrätter, varvid tilldelning ska ske enligt följande.
- I första hand ska tilldelning ske till de som även tecknat Units med stöd av uniträtter, oavsett om tecknaren var aktieägare på avstämningsdagen eller inte, i förhållande till det antal uniträtter som utnyttjats för teckning och, i den mån detta inte kan ske, genom lottning.
- I andra hand ska tilldelning ske till andra som anmält sig för teckning av Units utan stöd av uniträtter. För det fall att tilldelning till dessa inte kan ske fullt ut ska tilldelning ske i förhållande till det antal Units som var och en har tecknat och, i den mån detta inte kan ske, genom lottning.
- I tredje och sista hand ska eventuella återstående Units tilldelas de garanter som ingått en emissionsgaranti i förhållande till storleken på ställt garantiåtagande och, i den mån detta inte kan ske, genom lottning.
Styrelsen får vid beslut om tilldelning besluta om att tilldelning enligt föregående endast sker av ett visst minsta antal Units.
Teckning kan enbart ske i Units och således inte av aktier eller teckningsoptioner var för sig. Tilldelning får enbart ske i Units. Efter emissionens genomförande kommer dock aktierna och teckningsoptionerna att skiljas åt. Betalning för Units som tecknas utan företrädesrätt (dvs. utan stöd av uniträtter) ska erläggas senast tre bankdagar från utfärdandet av besked om tilldelning (avräkningsnota). Styrelsen ska emellertid ha rätt att besluta om förlängning av betalningstiden.
Överkurs ska i sin helhet tillföras den fria överkursfonden.
Handel med uniträtter äger rum på NGM Nordic SME Sweden under perioden från och med den 29 november 2022 till och med den 8 december 2022. Handel med betald tecknad unit (BTU) äger rum på NGM Nordic SME Sweden från och med den 29 november 2022 intill dess att emissionen registrerats hos Bolagsverket, sista handelsdag kommer att meddelas en vecka i förväg.
De nya aktierna ska medföra rätt till vinstutdelning första gången på den avstämningsdag för utdelning som infaller närmast efter det att nyemissionen har registrerats hos Bolagsverket och aktierna införts i aktieboken hos Euroclear Sweden AB.
Emissionen förutsätter ändring av bolagsordningen och minskning av aktiekapitalet.
Stämman beslutade enhälligt att såväl styrelsen som verkställande direktören bemyndigas att vidta de smärre justeringar i styrelsens beslut som kan visa sig erforderliga för registreringen av emissionen vid Bolagsverket samt vid Euroclear Sweden AB.
Emissionsbemyndigande för garantiersättning
Stämman beslutade enhälligt att godkänna styrelsens förslag att bemyndiga styrelsen att, vid ett eller flera tillfällen under tiden fram till den 31 januari 2023, fatta beslut om emission av aktier med avvikelse från aktieägarnas företrädesrätt. Styrelsen ska ha rätt att föreskriva att betalning får ske genom kvittning eller annars med villkor. Övriga villkor ska bestämmas av styrelsen utifrån det marknadsläge som råder vid tidpunkten för styrelsens beslut om emission.
Det belopp med vilket aktiekapitalet sammanlagt ska kunna ökas med stöd av detta bemyndigande får inte överstiga 1 000 000 kronor.
Skälet till avvikelse från aktieägarnas företrädesrätt är att är bolaget ska kunna fullgöra sina åtaganden enligt särskilda överenskommelse med garanter i anledning av företrädesemissionen.
Teckningskursen för emitterade aktier ska motsvara av styrelsen bedömt marknadsvärde för aktierna.
Emission av teckningsoptioner till affärsutvecklings- och förvärvskonsult
LightAirs styrelse har anlitat en affärsutvecklings- och förvärvskonsult för att lyfta LightAirs försäljning och för att genomföra förvärv i enlighet med styrelsens förvärvsstrategi. För att skapa incitament att genomföra värdeskapande förvärv för LightAirs aktieägare har styrelsen föreslagit att det inrättas ett teckningsoptionsprogram.
Stämman beslutade enhälligt att godkänna styrelsens förslag om emission av teckningsoptioner till affärsutvecklings- och förvärvskonsulten på nedan angivna villkor:
En förutsättning för att affärsutvecklings- och förvärvskonsulten ska erbjudas att teckna teckningsoptioner, är att denne dessförinnan ingått ett s.k. hembudsavtal enligt vilket denne ska vara förpliktad att erbjuda LightAir att förvärva teckningsoptionerna, eller viss del av dessa, om konsultavtalet upphör inom sex (6) månader eller om teckningsoptionerna ska överlåtas.
Högst 500 000 teckningsoptioner komma att ges ut och Bolagets aktiekapital komma att ökas med högst 250 000 kronor.
Betalning för teckningsoptionerna
För teckningsoptionerna ska betalas ett belopp som motsvarar ett bedömt marknadsvärde beräknat enligt Black & Scholes-modellen av ett oberoende värderingsföretag. Optionspremien ska beräknas enligt Black & Scholes-modellen med hänsyn till den genomsnittliga volymviktade kursen för Bolagets aktie på Nordic SME Sweden under perioden 23 november – 6 december 2022.
Teckning och betalning av teckningsoptionerna
Teckning ska ske på teckningslista, från och med den 9 december 2022 till och med den
30 december 2022. Betalning ska erläggas i samband med teckningen. Styrelsen har rätt att förlänga teckningstiden och betalningstiden.
Rätt till teckning och skälen för avvikelsen från aktieägarnas företrädesrätt
Med avvikelse från aktieägarnas företrädesrätt ska rätt att teckna teckningsoptionerna tillkomma affärsutvecklings- och förvärvskonsulten, direkt eller via bolag. Skälen för avvikelsen från aktieägarnas företrädesrätt är att det bedöms vara till fördel för Bolaget att affärsutvecklings- och förvärvskonsulten i Bolaget, genom utnyttjande av teckningsoptioner, ska beredas möjlighet att få ett aktieägande och därmed incitament att genomföra värdeskapande förvärv för LightAirs aktieägare samt att likrikta affärsutvecklings- och förvärvskonsultens intresse med aktieägarnas.
Affärsutvecklings- och förvärvskonsulten ska ha rätt att teckna högst 500 000 teckningsoptioner.
Teckningskurs
Varje teckningsoption ger innehavaren rätt att teckna en (1) ny aktie i Bolaget till en teckningskurs om 3 kronor. Teckningskursen och det antal aktier som en teckningsoption berättigar till kan komma att omräknas vid fondemission, nyemission samt i vissa andra fall.
Tid när teckningsoptionerna får utnyttjas
Varje teckningsoption berättigar innehavaren till teckning av en (1) ny aktie i Bolaget mellan den 9 december 2024 och den 30 december 2024.
Rätt till utdelning
De nya aktierna i Bolaget som tillkommer genom utnyttjande av teckningsoptionerna ska berättiga till utdelning från och med att de är införda i den av Euroclear förda aktieboken.
Stämman beslutade enhälligt att såväl styrelsen som den verkställande direktören bemyndigas att vidta de smärre justeringar i besluten som kan visa sig erforderliga för registrering vid Bolagsverket samt vid Euroclear Sweden AB.
För ytterligare information kontakta:
Lars Liljeholm
VD, LightAir AB (publ)
0708-28 61 96
lars.liljeholm@lightair.com
Offentliggörande:
Denna information lämnades, genom ovanstående kontaktpersons försorg, för offentliggörande den 22 november 2022 kl. 13:00 CET.
Om LightAir
LightAir AB (publ) har som mission att förbättra människors hälsa och välbefinnande genom att utveckla och sälja effektiva luftrenare för alla typer av miljöer. Produkterna är baserade på två unika och patenterade teknologier. Bolagets aktie är listad på Nordic SME Sweden (Nordic Growth Market NGM AB) under kortnamnet LAIR. Läs mer på www.lightair.com.
Taggar:

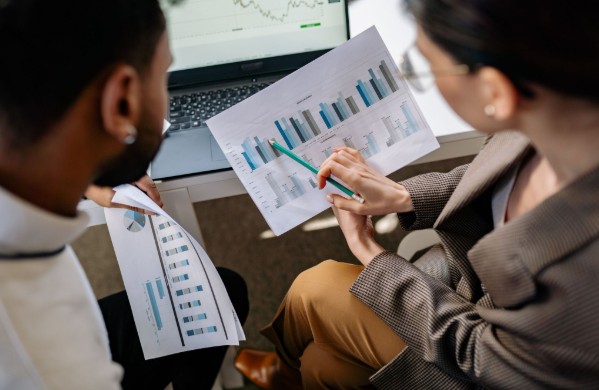
Som investerare eller trader är du van vid att leta efter mönster och indikatorer som kan förutsäga framtida prisrörelser. Inom teknisk analys (TA) skiljer vi noga på ledande indikatorer (som ger signaler innan en trend vänder) och laggande indikatorer (som bekräftar en rörelse som redan skett). Samma obarmhärtiga logik gäller när vi analyserar fundamentan och tillväxtpotentialen i B2B-bolag.
När kvartalsrapporten släpps stirrar marknaden sig ofta blind på omsättningstillväxt och sista raden. Men sanningen är att dagens intäkter är den ultimata laggande indikatorn. Den omsättning ett B2B-bolag redovisar idag är resultatet av sälj- och marknadsaktiviteter som genomfördes för sex, nio eller tolv månader sedan. Att köpa en aktie enbart baserat på historisk omsättning är som att handla ett index baserat enbart på ett glidande medelvärde – du agerar på gammal information.
För att verkligen förstå ett bolags framtida kassaflöden och fundamentala styrka måste du titta på toppen av deras säljtratt. Det är där de ledande indikatorerna finns.
Säljpipelinen som ledande indikator
Ett bolags säljpipeline (det samlade värdet av alla pågående affärsmöjligheter) är i teorin den bästa ledande indikatorn för framtida intäkter. Om pipelinen växer idag, bör intäkterna växa imorgon. Men precis som i teknisk analys är inte alla signaler tillförlitliga. Marknaden är full av ”falska utbrott” och ”bull traps”.
Många bolag pumpar upp sin pipeline med orealistiska affärsmöjligheter för att lugna styrelsen eller marknaden. Säljarna lägger in företag som visat ett vagt intresse, men som saknar budget eller mandat att fatta beslut. Detta skapar en illusion av framtida tillväxt.
När ledningen styr bolaget efter denna uppblåsta pipeline – man kanske anställer mer leveranspersonal eller drar på sig fasta kostnader i tron att intäkterna är på väg – och affärerna sedan inte materialiseras, slår det skoningslöst mot marginalerna nästa kvartal. En ostrukturerad pipeline är lika farlig som felkalibrerad algoritm; ”Garbage in, garbage out”.
Att skapa en sann signal
Hur bygger ett företag en pipeline som faktiskt utgör en sann signal för framtida intäkter? Svaret ligger i hur inflödet av nya affärsmöjligheter hanteras och filtreras i det allra första ledet.
För att eliminera bruset måste bolag etablera rigorösa processer i toppen av tratten. Detta innebär att sluta mäta fåfänga mätetal som ”antal samtal” och istället fokusera på konverteringskraft och relevans. Genom att integrera professionell och kvalificerad mötesbokning säkerställer företaget att endast de prospekt som har ett faktiskt affärsbehov, rätt beslutsfattare och finansiella muskler tillåts komma in i säljpipelinen.
När denna filtrering sköts med strategisk precision, förvandlas pipelinen från en lista med förhoppningar till en matematisk sannolikhetskalkyl. Det är detta som skiljer bolag med hög volatilitet i sina intäkter från bolag med en förutsägbar, maskinell tillväxt.
Värderingsmultipeln och förutsägbarhet
Varför är detta kritiskt ur ett investerarperspektiv? Finansmarknaden, oavsett om det handlar om börsen, Private Equity eller riskkapital, avskyr osäkerhet och älskar förutsägbarhet.
Ett bolag vars intäkter bygger på en handfull ”stjärnsäljares” ostrukturerade nätverkande bär på en enorm operativ risk. Deras intäkter kommer att vara volatila. Å andra sidan, ett bolag som har byggt en kommersiell arkitektur där de exakt vet hur stor bearbetningsinsats som krävs för att generera en viss intäkt i framtiden, premieras alltid.
Dessa bolag handlas till högre multiplar (P/E eller EV/EBITDA) just för att deras kassaflöden har en lägre riskpremie. Som investerare eller analytiker bör du därför alltid ställa dig frågan: Hur ser maskineriet ut innan affären ens blir en siffra i kvartalsrapporten? Det är där du hittar bolagets sanna momentum.
Under det senaste decenniets dopade ekonomi, drivet av nollräntor och billigt kapital, byggde många företag upp enorma fasta kostnader. Det var en era präglad av hybris där bolag glatt signerade 5- eller 10-åriga kommersiella hyreskontrakt för prestigefyllda kontorslandskap, i tron att tillväxten var linjär och evig. Sedan kom räntechocken, inflationen och den geopolitiska oron.
När vi idag diskuterar krisberedskap och resiliens inom näringslivet (”business prepping”) handlar det inte bara om att bygga en likviditetsbuffert för sämre tider. Det handlar om att systematiskt eliminera fasta kostnader och skapa maximal operativ agilitet. I det perspektivet har det traditionella kontorsavtalet förvandlats från en trygghet till en massiv finansiell risk – en regelrätt ”Single Point of Failure” (SPOF) i företagets balansräkning.
Den statiska hyreskostnaden som en SPOF
Det traditionella kommersiella fastighetsmaskineriet bygger på att överföra risk från fastighetsägaren till hyresgästen. Företag låser in sig i långa, oflexibla avtal som indexuppräknas årligen. Om marknaden viker och bolaget måste minska sin personalstyrka med trettio procent, sitter de fortfarande fast med samma enorma overheadkostnad för ekar tomma kvadratmeter.
I en stagnerande eller volatil makroekonomi är kostnadselasticitet – förmågan att omedelbart kunna skala upp eller ner sina utgifter i takt med intäkterna – skillnaden mellan överlevnad och konkurs. Att binda upp framtida kassaflöden i ett decennium för att förvara skrivbord är helt enkelt inte rationell riskhantering längre.
Affärsmässig prepping och ”Space-as-a-Service”
Detta är den fundamentala drivkraften bakom skiftet från traditionella kontor till flexibla kontorshotell och coworking-hubbar (”Space-as-a-Service”). För ett framåtblickande företag är detta ett led i sin strategiska krisberedskap.
Genom att sitta på ett modernt kontorshotell köper bolaget sig friheten att vara agil. Växer företaget snabbt kan man addera fler rum över en natt. Slår en recession till och personalstyrkan måste bantas, kan företaget minska sin kontorsyta med en månads varsel. Kostnaden rör sig därmed i perfekt symbios med företagets aktuella behov och ekonomiska bärkraft, istället för att vara en stel kvarnsten runt halsen.
Delningsekonomi för minimerad overhead
Den andra aspekten av denna riskminimering handlar om resursutnyttjande. En stor del av den dyra kvadratmeterytan i traditionella kontor består av receptioner, lounger, kök och stora styrelserum – ytor som står ekande tomma uppåt 80 procent av arbetsveckan, men som företaget likväl betalar fullt pris för varje månad.
På ett kontorshotell delas denna infrastruktur. Företaget betalar enbart för sin kärnyta. När ledningsgruppen väl behöver stänga in sig för kvartalsplanering, eller när det är dags att samla kunder och partners, betalar man inte för ett ständigt tomt representationsrum. Istället nyttjar man delad infrastruktur och bokar en konferens i Malmö exakt de dagar behoven uppstår. Kostnaden blir en tillfällig, rörlig utgift i stället för en permanent, fast overhead.
Flexibilitet är den nya tryggheten
Illusionen av att ett eget, stort och fast kontor är ett tecken på stabilitet är borta. I dagens makroekonomiska klimat är stabilitet synonymt med flexibilitet.
Företag som strategiskt undviker långa inlåsningseffekter skyddar sina marginaler, säkrar sitt kassaflöde och behåller manöverutrymmet oavsett vad som händer med räntan, inflationen eller konjunkturen. Att flytta verksamheten till en flexibel hubb är inte bara en kontorsfråga – det är modern, ekonomisk krishantering.
Nordtech har pratat om en IPO redan för några år sedan och på senare tid har mjukvarubolag tagit stryk på grund av rädslan för AI. Men Nordtech låter sig inte avskräckas utan tror på det man gör. Tre miljarder kronor kommer företaget att vara värt, dvs det är vad post money-värderingen kommer att vara efter IPO-erbjudandet.
Erbjudande backas upp av flera välkända namn så vi kan räkna med att den här börsnoteringen kommer att gå i mål på ett helt galant sätt.
I skrivande stund har ännu ingen analytiker kommit ut med en rekommendation så det ska bli intressant att se vad de säger, även om det känns som att det kommer att vara tecknarekommendationer.
Här är ankarinvesterarna:
- Tredje AP-fonden
- SEB Asset Management
- Swedbank Robur
- Protean (fondbolaget)
- Kramerica Industries (Caspar Callerström)

-
Analys från DailyFX11 år ago
EUR/USD Flirts with Monthly Close Under 30 Year Trendline
-
Marknadsnyheter6 år ago
BrainCool AB (publ): erhåller bidrag (grant) om 0,9 MSEK från Vinnova för bolagets projekt inom behandling av covid-19 patienter med hög feber
-
 Marknadsnyheter4 år ago
Upptäck de bästa verktygen för att analysera Bitcoin!
-
Analys från DailyFX13 år ago
Japanese Yen Breakout or Fakeout? ZAR/JPY May Provide the Answer
-
 Marknadsnyheter3 år ago
Därför föredrar svenska spelare att spela via mobiltelefonen
-
Analys från DailyFX13 år ago
Price & Time: Key Levels to Watch in the Aftermath of NFP
-
Analys från DailyFX9 år ago
Gold Prices Falter at Resistance: Is the Bullish Run Finished?
-
 Nyheter8 år ago
Teknisk analys med Martin Hallström och Nils Brobacke